 1 / 6
1 / 6
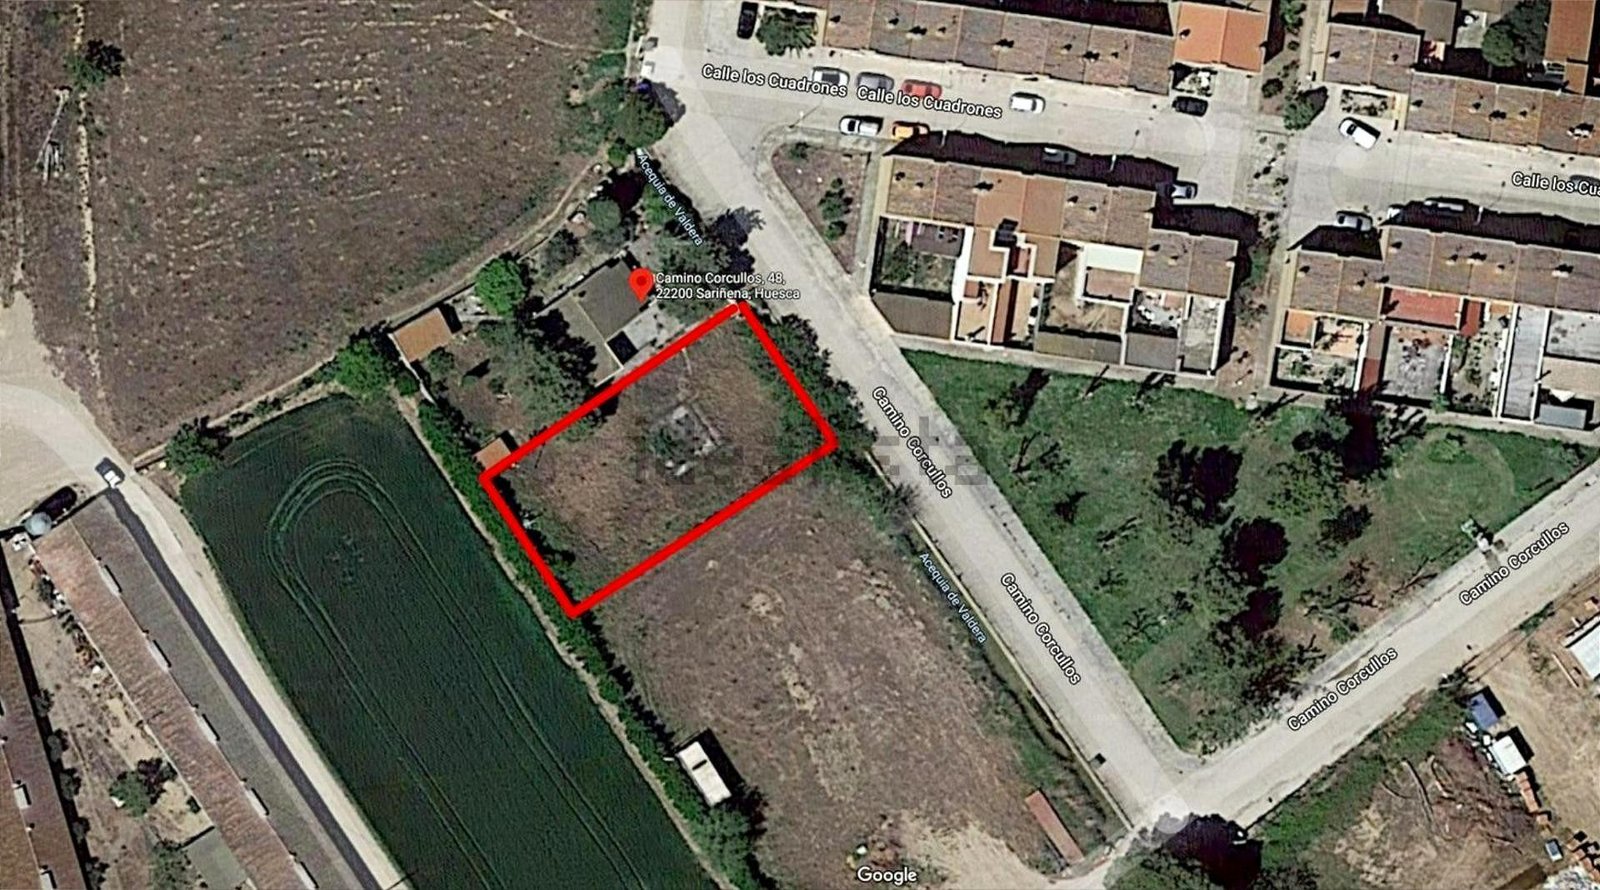
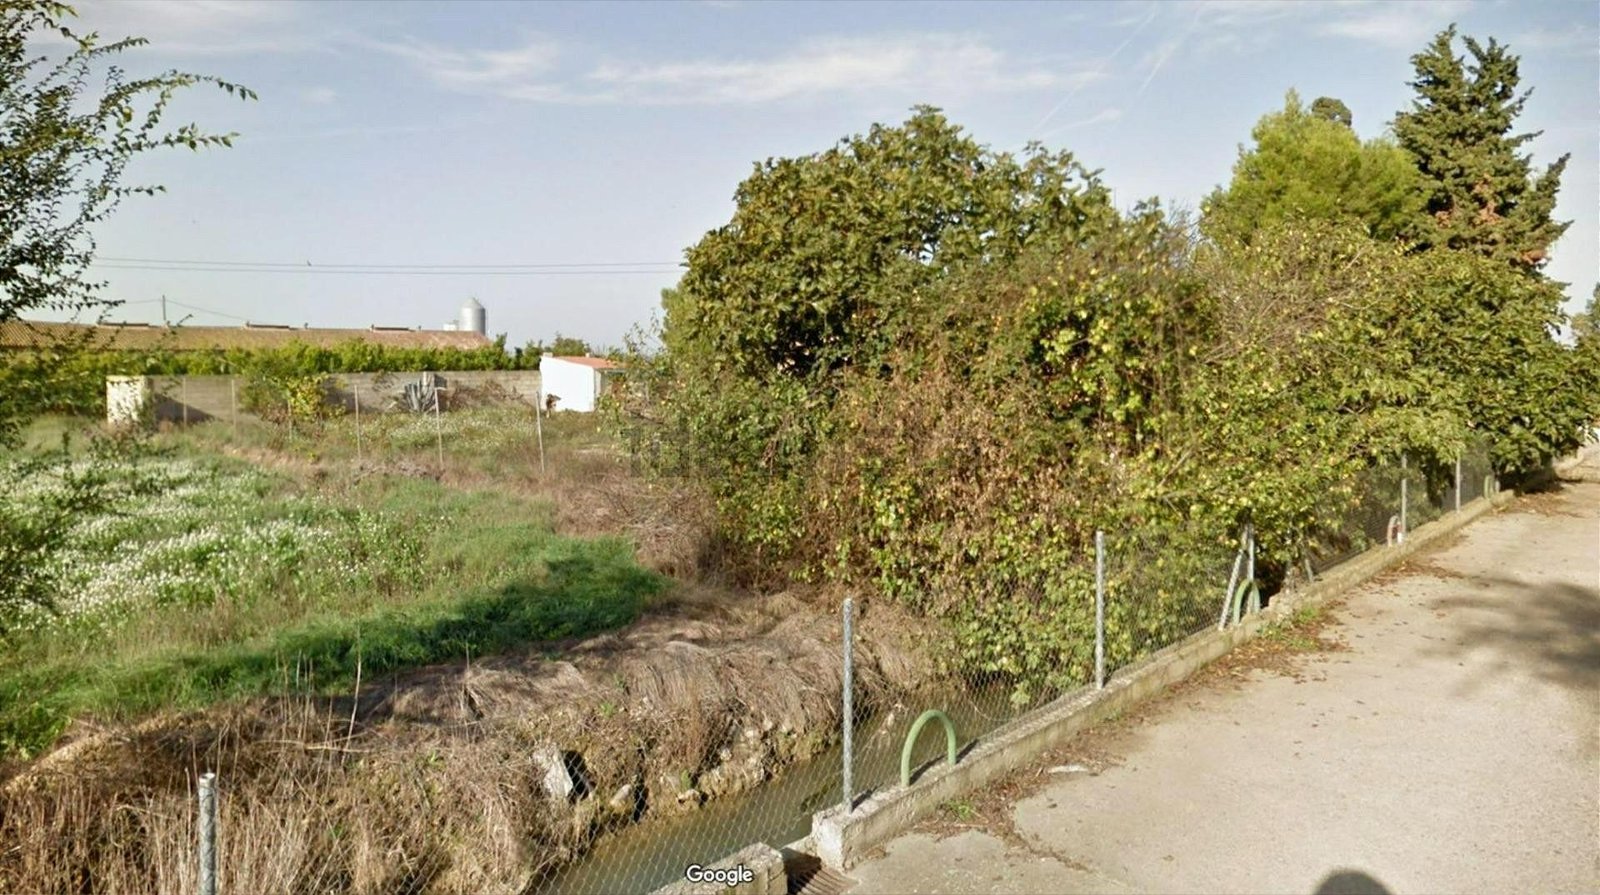

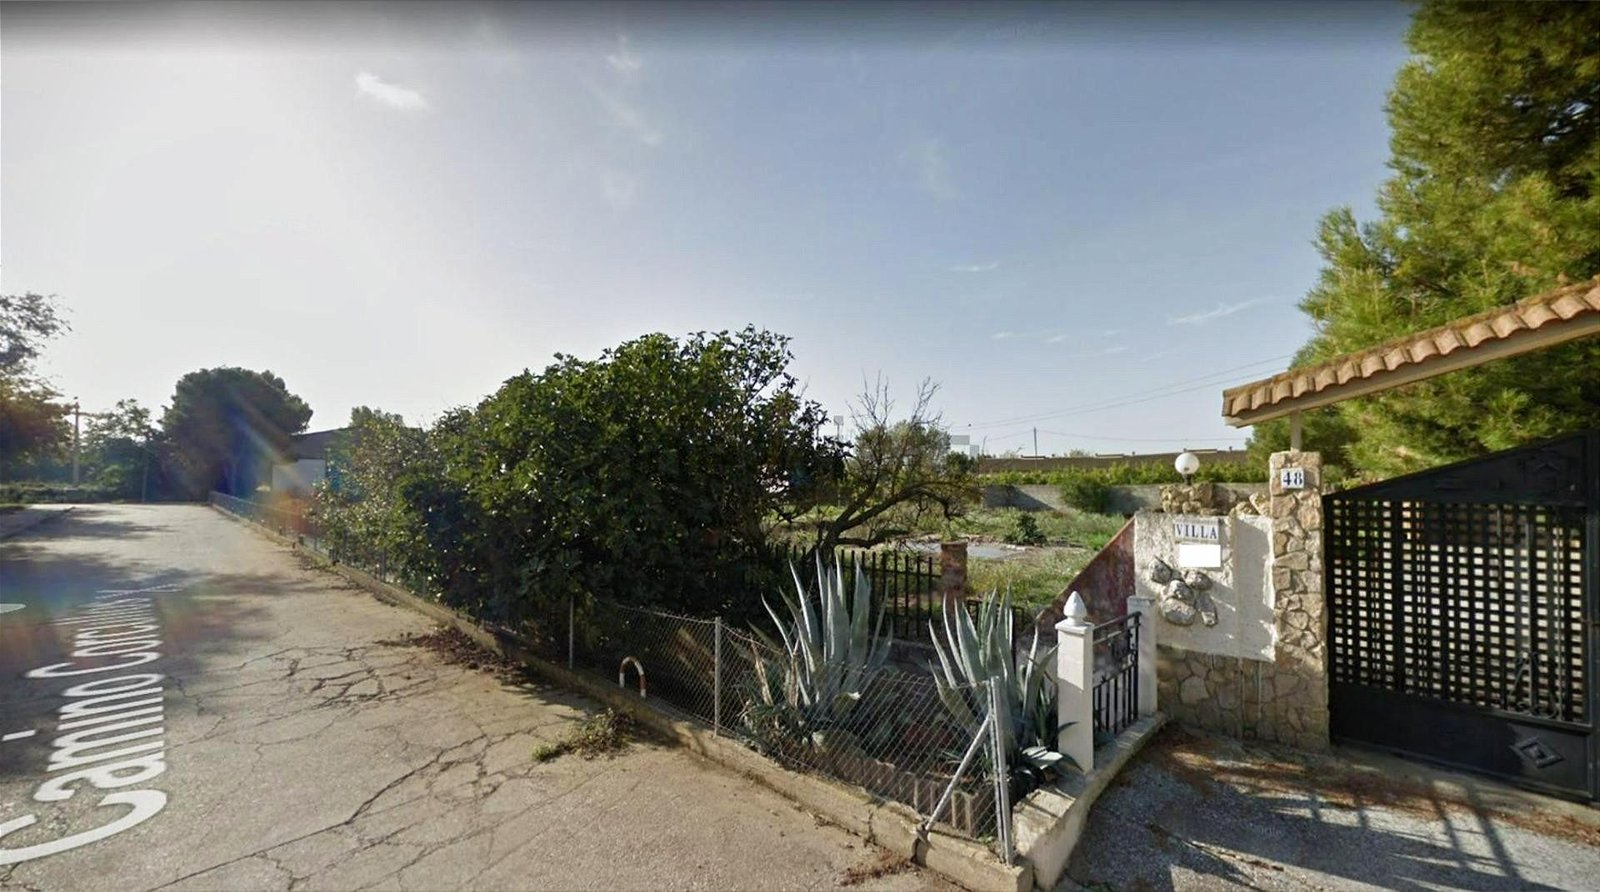
CONTROL IMMOBLES comercialitza aquest terreny urbà a Sariñena, totalment tancat, amb llum, aigua i clavegueram. Totalment pla, amb una superfície de parcel·la de 812 m2.
L'accés al terreny es fa a través d'un pont, que permet l'entrada de vehicles i és compartit amb el terreny veí. Això proporciona comoditat i facilitat de moviment per als propietaris i visitants.
Normativa urbanística R4: Residencial, habitatge unifamiliar aparellat o aïllat.
El terreny ofereix diverses possibilitats de desenvolupament, ja sigui per a ús residencial o comercial, segons les necessitats i preferències del comprador. La seva extensió permet la construcció d'un habitatge o edifici amb àmplies àrees, així com la possibilitat de disposar de zones verdes o espais d'aparcament.
A més, la presència de la sèquia afegeix un atractiu addicional a aquesta propietat, aportant un entorn natural i una font d'aigua propera.
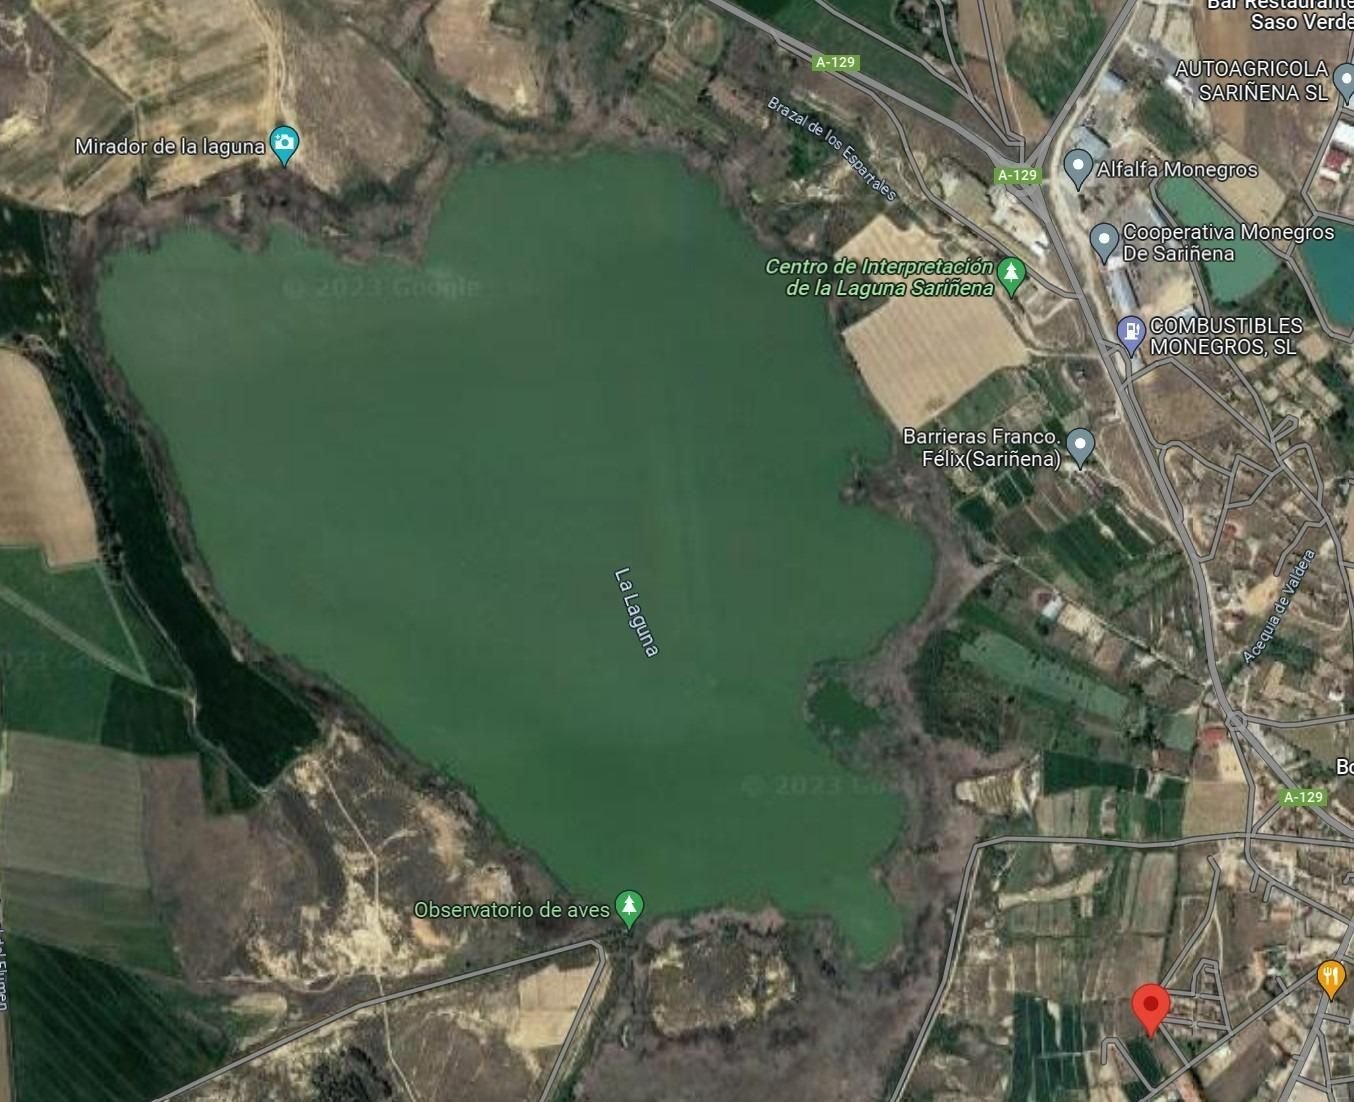
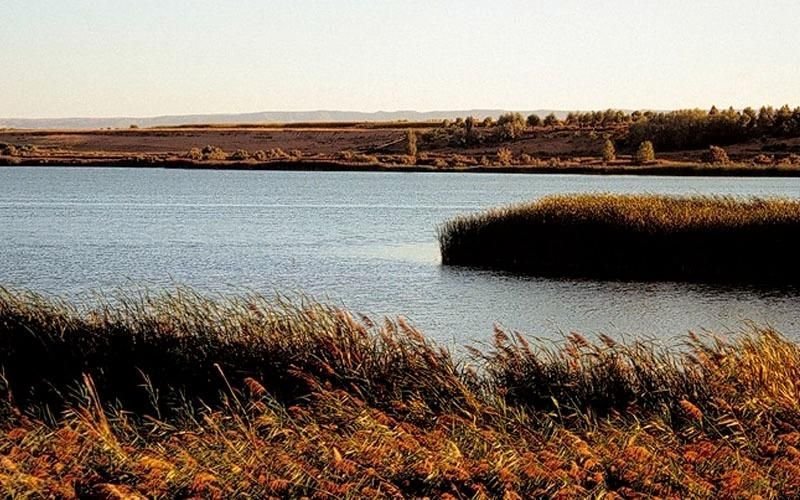
Aquest terreny ofereix una ubicació privilegiada per als amants de la natura i els observadors d'ocells, ja que passejant pels voltants es pot accedir fàcilment a aquesta bonica llacuna. La Laguna de Sariñena ha estat declarada refugi de fauna silvestre per la seva importància com a hàbitat per a més de 200 espècies d'ocells.
No perdi l'oportunitat d'adquirir aquest terreny urbà a Sariñena, ideal per a aquells que busquen invertir en un espai amb gran potencial i una ubicació privilegiada. Contacti'ns avui mateix per obtenir més informació!
API col·legiat núm. A13836 i AICAT núm. 12645
D'acord amb l'article 20.1.c) del Text refós de la Llei general per a la defensa dels consumidors i usuaris (TRLGDCU) i amb el Reial decret 515/1989, el preu anunciat no inclou impostos ni despeses derivades de la compravenda (notaria, registre i impostos), llevat que s'indiqui expressament el contrari. Si l'operació està subjecta a IVA, s'aplicarà el tipus vigent d'acord amb la Llei 37/1992, així com l'Impost d'actes jurídics documentats (AJD) quan correspongui. Si l'operació està subjecta a l'Impost de transmissions patrimonials (ITP), es liquidarà d'acord amb el Reial decret legislatiu 1/1993 i la normativa tributària vigent a Catalunya.
Les despeses de notaria i registre s'abonaran segons l'aranzel oficial, de conformitat amb el Reial decret 1426/1989 i el Reial decret 1427/1989.
El preu anunciat no inclou impostos ni despeses de compravenda, però no hi ha despeses afegides per honoraris d'intermediació per a la part compradora.