 1 / 5
1 / 5

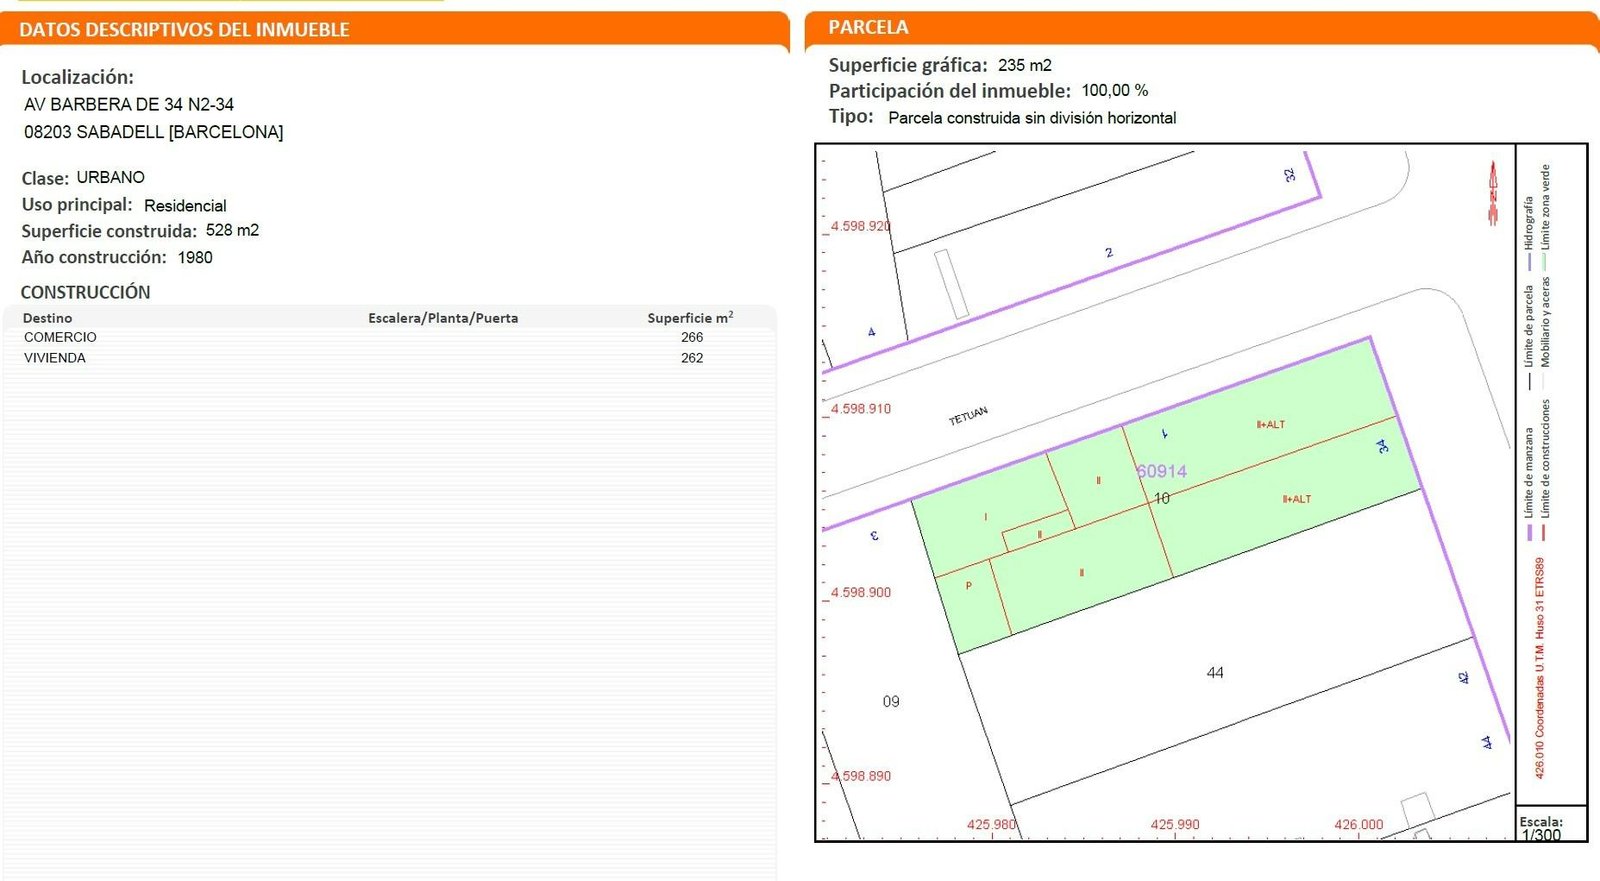


CONTROL IMMOBLES comercialitza en exclusiva aquest esplèndid terreny urbà per edificar, amb possibilitat de fins a 5 plantes. És en un dels millors trams de l'avinguda Barberà, cantonada amb Tetuán, la primera de les travessies que hi ha tocant a la Rambla de Sabadell.
Parcel·la urbana amb una façana aproximada de 8,75 m i una fondària total de 26,7 m, situada en una de les principals vies d'accés de la ciutat.
L'edificabilitat es distribueix en dos cossos diferenciats:
• Cos principal:
PB + 5 plantes amb una profunditat edificable de 18 m i possibilitat d'altell segons la normativa urbanística.
• Cos posterior:
PB + 2 plantes en el tram restant d'aproximadament 8,7 m.
Edificabilitat orientativa aproximada:
• Cos principal PB+5:
945 m² de sostre + altell
• Cos posterior PB+2:
228 m² de sostre + altell
Total estimat aproximat:
1.290 m² de sostre computable.
Qualificació urbanística:
Zona residencial d'eixample amb terciari (clau 1-4).
Parcel·la situada dins de la Trama Urbana Consolidada (TUC) i l'Àrea de Centralitat Comercial (ACC), apta per a promoció residencial amb ús comercial i terciari.
Si desitja més informació, pot posar-se en contacte amb nosaltres.
A Control Immobles t'acompanyem en cada pas. Demana'ns informació sense compromís: t'assessorem gratis en la hipoteca i t'ajudem a aconseguir el millor finançament.
Descobreix com treballem a www.controlimmobles.com i segueix-nos a Instagram, YouTube i TikTok.
Tingues Control en les teves accions.
API col·legiat núm. A13836 · AICAT núm. 12645
AVÍS LEGAL — De conformitat amb l'art. 20.1.c) del text refós de la Llei general per a la defensa dels consumidors i usuaris (RDL 1/2007) i amb el Reial decret 515/1989, el preu anunciat no inclou els impostos ni les despeses derivades de la compravenda (notaria, registre i impostos), llevat que s'indiqui expressament el contrari. Segons el règim fiscal aplicable, l'operació tributarà per l'IVA (Llei 37/1992) més l'Impost d'actes jurídics documentats (AJD), o bé per l'Impost de transmissions patrimonials (ITP), d'acord amb el RDL 1/1993 i la normativa tributària vigent a Catalunya. Les despeses de notaria i registre s'abonaran segons l'aranzel oficial (RD 1426/1989 i RD 1427/1989). La part compradora no suporta despeses d'honoraris d'intermediació.